
MRR คืออะไร ? เข้าใจดอกเบี้ยลอยตัว วิธีคิด MRR-2 และอัตรา MRR ล่าสุด
หากคุณกำลังวางแผนซื้อบ้าน หนึ่งเรื่องสำคัญที่ไม่ควรมองข้ามเลยคือ “ดอกเบี้ย MRR” ซึ่งการทำความเข้าใจว่า ดอกเบี้ย MRR คืออะไร และมีผลต่อค่างวดผ่อนบ้านอย่างไร จะช่วยให้คุณประเมินค่าใช้จ่ายในระยะยาวได้แม่นยำยิ่งขึ้น
บทความนี้ นครทอง จึงอยากพาคุณไปรู้จักความหมายของ ดอกเบี้ย MRR พร้อมแนะนำวิธีคำนวณดอกเบี้ยสินเชื่อบ้าน และเทคนิคเปรียบเทียบข้อเสนอจากแต่ละธนาคาร เพื่อให้สามารถวางแผนการเงินได้อย่างมั่นใจ และเลือกซื้อบ้านในฝันที่ตอบโจทย์ทั้งการอยู่อาศัย และงบประมาณในระยะยาวได้อย่างคุ้มค่าที่สุด
เลือกหัวข้อที่ต้องการอ่าน
ดอกเบี้ย MRR คืออะไร ? และสำคัญกับคนกู้บ้านอย่างไร ?
Minimum Retail Rate หรือดอกเบี้ย MRR คือ อัตราดอกเบี้ยอ้างอิงสำหรับลูกค้ารายย่อยที่ธนาคารกำหนด ซึ่งหากอธิบายแบบเข้าใจง่าย MRR ก็เปรียบเสมือน “ราคาตั้งต้น” ของอัตราดอกเบี้ยสินเชื่อบ้าน ที่แต่ละธนาคารกำหนดไว้
เมื่อคุณยื่นกู้ซื้อบ้าน ธนาคารจะไม่ได้คิดดอกเบี้ยตาม MRR ตรง ๆ แต่จะนำ MRR ไปบวก หรือลบตามโปรโมชันที่เสนอให้
ทำไมผู้กู้บ้านต้องรู้เกี่ยวกับ MRR ?
หลายคนเลือกสินเชื่อโดยดูแค่โปรโมชัน “ดอกเบี้ยปีแรก 1.99%” แต่หลังหมดโปรโมชัน อัตราดอกเบี้ยมักจะกลับไปอิงกับ MRR ซึ่งส่งผลต่อค่างวดที่ต้องผ่อนในทุกเดือน
ดังนั้น ก่อนตัดสินใจกู้ซื้อบ้านแฝด สมุทรปราการ หรือบ้านโครงการใดก็ตาม ควรดูให้ครบทั้งอัตราดอกเบี้ยช่วงโปรโมชัน และอัตราที่อ้างอิง MRR หลังจากนั้น เพราะหาก MRR ปรับตัวสูงขึ้น ค่างวดผ่อนบ้านก็มีโอกาสเพิ่มขึ้นตาม ทำให้ต้องวางแผนค่าใช้จ่ายในระยะยาวให้รอบคอบตั้งแต่ก่อนยื่นกู้
ดอกเบี้ย MRR ส่งผลต่อการซื้อบ้านอย่างไร ?
เมื่อเข้าใจแล้วว่า MRR คืออัตราดอกเบี้ยอ้างอิงของธนาคาร คำถามต่อมาคือ MRR ส่งผลต่อการซื้อบ้านอย่างไร ? คำตอบคือ ส่งผลโดยตรงต่อภาระการผ่อนบ้านในระยะยาว โดยเฉพาะหลังจากหมดช่วงดอกเบี้ยโปรโมชัน เพราะธนาคารส่วนใหญ่มักคิดอัตราดอกเบี้ยในรูปแบบ MRR – x% หรือ MRR + x%
ดังนั้น ก่อนตัดสินใจกู้ซื้อบ้าน เราไม่ควรเปรียบเทียบเฉพาะดอกเบี้ยปีแรกเท่านั้น แต่ควรศึกษาว่าเมื่อหมดโปรโมชันแล้ว ธนาคารจะคิดดอกเบี้ยในอัตราใด เพื่อให้สามารถวางแผนการเงินได้อย่างเหมาะสม และลดความเสี่ยงจากภาระค่าใช้จ่ายที่อาจเพิ่มขึ้นในอนาคต
วิธีคำนวณดอกเบี้ย MRR แบบเข้าใจง่าย
การคำนวณดอกเบี้ย MRR ไม่ได้ซับซ้อนอย่างที่หลายคนคิด เพียงแค่รู้ว่า อัตราดอกเบี้ยที่ต้องจ่ายจริง = MRR ± ส่วนลด หรือส่วนเพิ่มที่ธนาคารกำหนด
ตัวอย่างเช่น ธนาคารประกาศ MRR = 7.00% และเสนอสินเชื่อบ้านในอัตรา MRR – 2.00% เท่ากับว่าผู้กู้จะเสียดอกเบี้ยจริง 5.00% ต่อปี
สมมติคุณกู้ซื้อบ้านในวงเงิน 3 ล้านบาท ระยะเวลาผ่อน 30 ปี อัตราดอกเบี้ย 5.00% ค่างวดจะอยู่ที่ประมาณ 16,000 บาทต่อเดือน (ตัวเลขอาจแตกต่างตามเงื่อนไขของแต่ละธนาคาร)
สิ่งสำคัญคือ หาก MRR มีการปรับขึ้น แม้เพียง 0.25-0.50% ก็อาจทำให้ค่างวดรายเดือนเพิ่มขึ้น และเมื่อคำนวณตลอดอายุสัญญา 20-30 ปี อาจมีภาระดอกเบี้ยเพิ่มขึ้นอีกหลายหมื่น หรือหลายแสนบาท
ดังนั้น ก่อนยื่นกู้ควรลองคำนวณค่างวดจากหลายธนาคาร และเปรียบเทียบอัตราดอกเบี้ยเฉลี่ย (Effective Rate) ควบคู่กัน เพื่อเลือกสินเชื่อที่เหมาะกับงบประมาณมากที่สุด
มองหาบ้านแฝดย่านสมุทรปราการ ? นครทองพร้อมให้คำปรึกษา
ขอแนะนำ “นครทอง ดิ เออเบิร์น ไวบ์ (แพรกษา – นิคมฯ บางปู)” โครงการทาวน์โฮม และบ้านแฝดดีไซน์ Modern ที่ออกแบบมาเพื่อตอบโจทย์ครอบครัวยุคใหม่ บนทำเลศักยภาพใกล้นิคมอุตสาหกรรมบางปู
อีกทั้งยังเดินทางสะดวก เชื่อมต่อถนนแพรกษา ถนนสุขุมวิท ถนนเทพารักษ์ และอยู่ไม่ไกลจาก BTS สถานีแพรกษา ทำให้เดินทางไปทำงาน หรือเข้าเมืองได้ง่าย พร้อมสิ่งอำนวยความสะดวกภายในโครงการที่รองรับการใช้ชีวิตได้อย่างลงตัว เหมาะสำหรับทั้งผู้ที่กำลังซื้อบ้านหลังแรก และครอบครัวที่ต้องการพื้นที่ใช้สอยมากขึ้น
และหากคุณยังไม่แน่ใจเรื่องการกู้สินเชื่อ หรือการเลือกธนาคารที่เหมาะสม นครทองพร้อมให้คำปรึกษาเรื่องการซื้อบ้าน ตั้งแต่การเลือกแบบบ้าน การเตรียมเอกสาร ไปจนถึงการประเมินวงเงินกู้ เพื่อช่วยให้คุณเป็นเจ้าของบ้านได้ง่ายขึ้น
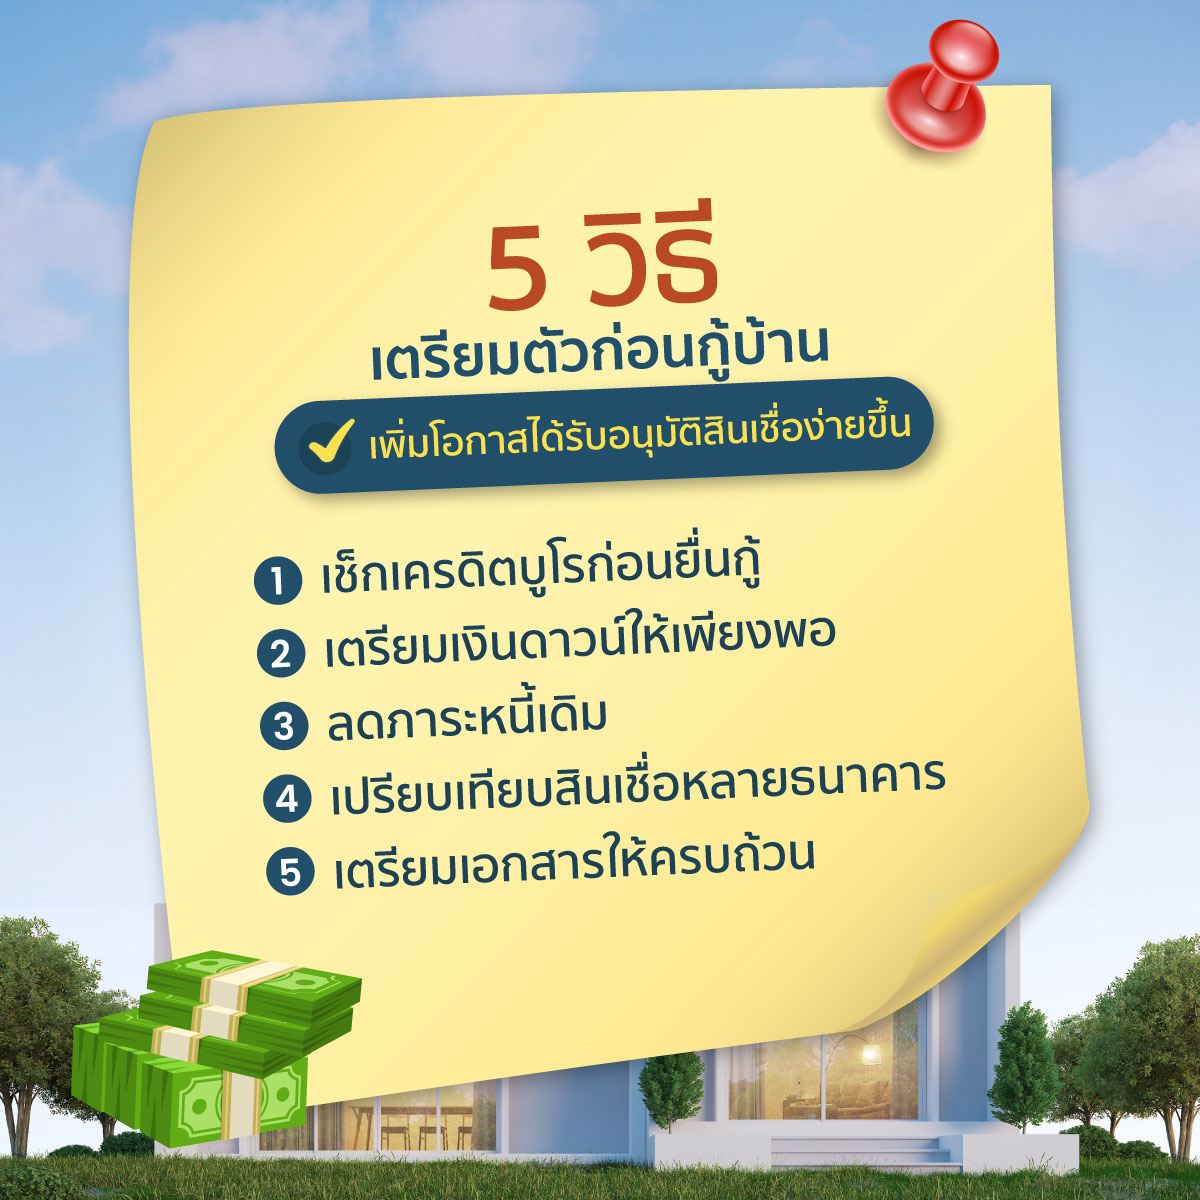
5 วิธีเตรียมตัวก่อนกู้บ้าน เพิ่มโอกาสได้รับอนุมัติสินเชื่อง่ายขึ้น
การขอสินเชื่อบ้าน ไม่ใช่แค่มีรายได้ก็อนุมัติได้ทันที แต่ธนาคารจะพิจารณาหลายปัจจัยร่วมกัน ทั้งประวัติทางการเงิน ความสามารถในการผ่อนชำระ และเอกสารประกอบการยื่นกู้ หากเตรียมตัวล่วงหน้าอย่างถูกต้อง ก็จะช่วยเพิ่มโอกาสได้รับอนุมัติสินเชื่อ และทำให้การซื้อบ้านเป็นไปอย่างราบรื่นมากขึ้น ซึ่งจะมีอะไรบ้างมาดูกัน
1. เช็กเครดิตบูโรก่อนยื่นกู้
เครดิตบูโร เป็นข้อมูลที่ธนาคารใช้ประเมินวินัยทางการเงินของผู้กู้ หากเคยมีประวัติชำระหนี้ล่าช้า หรือค้างชำระ ควรรีบดำเนินการแก้ไข และปิดยอดหนี้ให้เรียบร้อยก่อนยื่นกู้ เพื่อสร้างความน่าเชื่อถือ และเพิ่มโอกาสในการอนุมัติสินเชื่อ
2. เตรียมเงินดาวน์ให้เพียงพอ
แม้ว่าปัจจุบันบางธนาคารจะให้วงเงินกู้สูง แต่การมีเงินดาวน์จะช่วยลดภาระหนี้ ลดจำนวนเงินที่ต้องกู้ และทำให้ค่างวดรายเดือนลดลง อีกทั้งยังแสดงให้ธนาคารเห็นถึงความพร้อมทางการเงินของผู้กู้อีกด้วย
3. ลดภาระหนี้เดิม
ก่อนยื่นกู้ ควรพยายามปิดหนี้บัตรเครดิต สินเชื่อส่วนบุคคล หรือผ่อนสินค้าให้เหลือน้อยที่สุด เพราะธนาคารจะพิจารณาสัดส่วนหนี้ต่อรายได้ (DTI) หากมีภาระหนี้ไม่มาก ก็จะช่วยเพิ่มโอกาสได้รับวงเงินตามที่ต้องการ
4. เปรียบเทียบสินเชื่อหลายธนาคาร
อย่าตัดสินใจจากโปรโมชันดอกเบี้ยปีแรกเพียงอย่างเดียว ควรเปรียบเทียบอัตราดอกเบี้ยเฉลี่ย (Effective Rate) รวมถึงเงื่อนไขที่อ้างอิง ดอกเบี้ย MRR เพื่อให้ทราบภาระผ่อนจริงในระยะยาว และเลือกสินเชื่อที่เหมาะกับงบประมาณมากที่สุด
5. เตรียมเอกสารให้ครบถ้วน
เอกสารสำคัญ เช่น บัตรประชาชน ทะเบียนบ้าน สลิปเงินเดือน หนังสือรับรองเงินเดือน และรายการเดินบัญชีย้อนหลัง ควรเตรียมให้ครบก่อนยื่นกู้ เพราะจะช่วยให้ธนาคารตรวจสอบข้อมูลได้รวดเร็ว ลดโอกาสที่การอนุมัติจะล่าช้า และทำให้คุณเข้าใกล้การเป็นเจ้าของบ้านได้เร็วขึ้น
Q&A คำถามที่พบบ่อยเกี่ยวกับ ดอกเบี้ย MRR
ดอกเบี้ย MRR กับ MLR ต่างกันอย่างไร ?
MRR ใช้กับสินเชื่อรายย่อย เช่น สินเชื่อบ้าน ส่วน MLR มักใช้กับสินเชื่อธุรกิจ หรือสินเชื่อรายใหญ่ จึงมีอัตราและเงื่อนไขที่แตกต่างกัน
ดอกเบี้ย MRR เปลี่ยนแปลงได้หรือไม่ ?
ได้ ธนาคารสามารถปรับอัตรา MRR ตามต้นทุนทางการเงินและภาวะเศรษฐกิจ ทำให้ค่างวดสินเชื่อบ้านแบบลอยตัวอาจเปลี่ยนแปลงตามไปด้วย
อยากกู้ซื้อบ้าน ควรเลือกดอกเบี้ยแบบไหน ?
หากต้องการความมั่นใจในช่วงเริ่มต้น ควรเลือกสินเชื่อที่มีดอกเบี้ยคงที่ในช่วง 2-3 ปีแรก และเปรียบเทียบอัตรา MRR ของแต่ละธนาคารก่อนตัดสินใจ เพื่อให้ได้ภาระผ่อนที่เหมาะสมกับงบประมาณ
สุดท้ายนี้ การเลือกสินเชื่อที่เหมาะสม ควบคู่กับการเลือกโครงการคุณภาพ จะช่วยให้การเป็นเจ้าของบ้านเป็นเรื่องง่าย และคุ้มค่ามากขึ้น ซึ่งหากคุณกำลังมองหาบ้านแฝดที่ตอบโจทย์ทั้งทำเล การเดินทาง และความคุ้มค่า “นครทอง ดิ เออเบิร์น ไวบ์ (แพรกษา – นิคมฯ บางปู)” คืออีกหนึ่งโครงการที่ไม่ควรพลาด
โครงการโดดเด่นด้วยบ้านแฝด และทาวน์โฮมดีไซน์ทันสมัย บนทำเลศักยภาพ ใกล้นิคมอุตสาหกรรมบางปู เชื่อมต่อถนนแพรกษา ถนนสุขุมวิท และถนนเทพารักษ์ได้อย่างสะดวก พร้อมรายล้อมด้วยสิ่งอำนวยความสะดวกครบครัน เหมาะสำหรับทั้งครอบครัวใหม่ และคนวัยทำงานที่ต้องการคุณภาพชีวิตที่ดีในทุกวัน
สนใจเยี่ยมชมโครงการ หรือสอบถามรายละเอียดเพิ่มเติม ติดต่อหาเราได้ที่
Line: @nktgroup
โทร 087-678-9296 (นครทองลีฟวิ่ง)
084-641-2666 (นครทองโคโลนี่)
097-1854467 (นครทอง ดิ เออเบิร์น ไวบ์)
Inbox: Nakornthong Group